
상세 컨텐츠
본문
반응형
(2026년 3분기 베트남 증시 지수 1,800선 하향 이탈의 원인인 미국 30년물 국채 금리 급등과 내부 마진(신용융자) 청산 리스크를 입체적으로 분석합니다.)
베트남 증시의 거대한 도약(FTSE 승격)을 앞두고 맞이한 2026년 9월은 가혹했습니다. 심리적 방어선이라 여겨졌던 지수 1,800선이 하향 이탈하며 투자자들의 공포 심리가 극에 달했습니다.
단순히 수급의 꼬임(손바뀜)만으로 지수가 무너진 것은 아닙니다.
글로벌 매크로 환경의 악재와 베트남 내부의 수급 이슈가 3분기 말에 정확히 겹치면서 완벽한 폭풍(Perfect Storm)을 만들어냈습니다. 이번 폭락을 주도한 두 가지 핵심 위험 요소(Risk Factors)를 해부합니다.
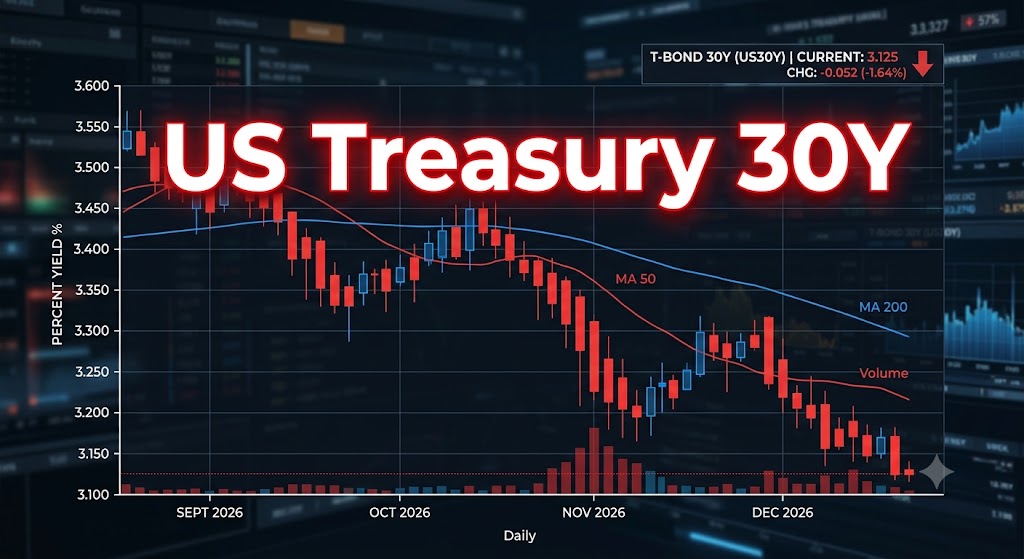
1. 외부 리스크: 미국 30년물 국채 금리 5.47% 폭등의 직격탄
베트남을 포함한 신흥국 증시의 가장 큰 적은 '강한 미국 달러'와 '높은 미국 금리'입니다. 9월 들어 미국 30년물 장기 국채 금리가 무려 5.47%까지 치솟았습니다. 세계에서 가장 안전한 자산인 미국 국채가 5.5%에 육박하는 확정 수익을 주는데, 글로벌 자본이 굳이 환율 변동 위험을 안고 신흥국 주식에 머무를 이유가 줄어든 것입니다.
이러한 글로벌 매크로 충격은 아시아 신흥국 전반에 자본 유출을 불렀고, 베트남 역시 그 파도를 피하지 못했습니다. 특히 시가총액이 큰 대형주 위주로 외국인의 기계적인 매도 프로그램이 작동하며 지수 1,800선을 무너뜨리는 1차 원인을 제공했습니다.
2. 내부 리스크: 3분기 말 마진(신용융자) 청산의 공포
외부에서 외국인이 때렸다면, 내부에서는 개인 투자자들의 '빚투(신용융자)'가 부메랑이 되어 돌아왔습니다. 3분기 실적 시즌과 분기 말 결산을 앞두고, 증권사들의 마진 콜(Margin Call, 추가 증거금 요구)과 반대매매 물량이 시장에 쏟아졌습니다.
- 외국인 매도로 주가 하락 ➔ 신용융자 유지비율 미달 ➔ 증권사 기계적 반대매매(투매) ➔ 주가 추가 하락
이 악순환의 고리가 9월 내내 베트남 증시를 억눌렀습니다. 펀더멘털(기업 가치)과 무관하게 오직 '돈이 부족해서' 팔아야만 하는 맹목적인 투매 물량이 바닥을 뚫고 지하로 내려가는 공포를 조장했습니다.
3. 희망의 불씨: 은행 간 단기 유동성(금리)의 극적인 해소
하지만 절망 속에서도 반전의 시그널은 명확하게 켜졌습니다. 시장의 피를 말리던 유동성 경색이 빠르게 풀리고 있기 때문입니다.
베트남 금융 시스템의 건강 상태를 보여주는 핵심 지표인 '은행 간 익일물 금리(Overnight Rate)'가 한때 7%까지 치솟았다가 최근 2.5% 수준까지 급격히 안정화되었습니다. 시중에 돈이 다시 돌기 시작했다는 완벽한 증거입니다. 유동성이 풍부해지자 MBB(MB뱅크) 등 우량 금융주들이 강력한 하방 경직성을 보이며 폭락장 속에서도 지수를 방어하는 진검승부를 펼치고 있습니다.
매크로 충격과 신용 청산이라는 '알려진 악재'는 이제 막바지 소화 과정에 진입했습니다. 이어지는 대망의 3부에서는 이 위기를 기회로 바꾸기 위해, 베트남 증시를 견인할 '4대 천왕(FPT, HPG, MBB, SSI)' 중심의 구체적인 바닥권 매수 전략을 공개합니다.
반응형
'해외주식(아시아) > 베트남 주식' 카테고리의 다른 글
| [제1부] 베트남 증시 대전환 리포트: FTSE 편입의 역설과 MSCI 신흥국 도전 (0) | 2026.09.26 |
|---|---|
| [3부] 9월 베트남 증시 리포트: 위기를 기회로! '4대 천왕' 바닥권 매수 전략 (0) | 2026.09.26 |
| [1부] 9월 베트남 증시 리포트: 프론티어 마켓의 종말과 거대한 '손바뀜'의 시작 (0) | 2026.09.26 |
| [베트남 증시 정복 3부] "모르면 무조건 낚인다" 베트남 주식만의 독특한 매매 룰과 핵심 섹터 (0) | 2026.05.27 |
| [베트남 증시 정복 2부] 잔혹사에서 도약으로: 베트남 증시 역사와 신흥국(EM) 승격의 비밀 (0) | 2026.05.27 |


