[제1부] 베트남 증시 대전환 리포트: FTSE 편입의 역설과 MSCI 신흥국 도전
( FTSE 신흥국 승격 이후 마주한 베트남 증시의 현실을 분석합니다. 프론티어 대장 시절 대비 낮아진 지수 비중의 딜레마, MSCI 신흥국 진출을 위한 핵심 걸림돌과 해결책, 그리고 2가지 미래 시나리오를 확인하세요.)
동남아시아의 제조업 기지이자 글로벌 공급망 재편의 최대 수혜국으로 꼽히는 베트남 주식시장(HOSE/HNX)이 역사적인 제도적 전환점을 통과하고 있습니다.
숙원 사업이었던 글로벌 지수 산출 기관 FTSE 러셀(FTSE Russell)의 신흥국(Secondary Emerging) 지수 편입에 성공하며 국가적 위상이 한 단계 도약했습니다.
하지만 시장의 기대와 달리 지수가 즉각적인 대세 상승으로 직행하지 못하고 변동성을 겪자 많은 투자자들이 혼란에 빠졌습니다.
그 이면에는 '프론티어 마켓 시절의 지배력과 신흥국 편입 초기 비중 간의 괴리', 그리고 글로벌 기관 자금의 표준인 'MSCI 신흥국(EM) 편입이라는 진짜 최종 관문'이 자리 잡고 있습니다.
베트남 증시의 현재 위치와 미래 시나리오를 심층 분석합니다.
1. FTSE 편입의 역설: "프론티어의 왕"에서 "신흥국의 막내"로
베트남이 FTSE 신흥국 지수에 진입한 것은 거대한 제도적 진보이지만, 초기 자금 유입 측면에서는 단기적인 딜레마가 발생했습니다.
- 프론티어 마켓 시절의 압도적 지배력: 과거 MSCI 및 FTSE 프론티어 마켓 지수에서 베트남의 비중은 무려 30% 안팎에 달했습니다. 프론티어 마켓을 추종하는 글로벌 펀드들은 베트남 주식을 바스켓의 3분의 1 수준으로 반드시 채워 넣어야만 했습니다.
- 신흥국 편입 후 낮아진 초기 비중: 신흥국 지수로 승격되는 순간, 비교 대상이 중국, 인도, 대만, 한국 등 수조 달러 규모의 거대 시장으로 바뀝니다. 거대 신흥국 지수 풀 안에서 베트남이 차지하는 초기 비중은 불과 0.3% ~ 0.5% 수준에 그칩니다.
- 자금 이동의 병목 현상: 기존 프론티어 추종 패시브 펀드는 베트남 주식을 기계적으로 처분해야 하는 반면, 신흥국 패시브 펀드의 초기 매수 규모는 전체 파이 대비 비중이 작아 즉각적인 폭발력을 내지 못하는 '과도기적 수급 공백'이 발생한 것입니다.
2. 진짜 승부처: MSCI 신흥국(EM) 진출의 걸림돌과 해결책
FTSE가 물꼬를 텄다면, 글로벌 자금의 80% 이상을 실질적으로 움직이는 주포는 MSCI(Morgan Stanley Capital International)입니다. MSCI 신흥국 지수에 편입되어야만 수십조 원 단위의 초대형 연기금 자금이 유입될 수 있습니다. 현재 베트남이 넘어야 할 핵심 과제와 해결 방향은 명확합니다.
- ① 외국인 보유 한도(Foreign Ownership Limit, FOL)의 벽
- 문제점: 베트남의 주요 우량 은행과 통신, 소비재 기업들은 외국인 지분 한도(보통 30~49%)가 꽉 차 있어 외국인이 시장에서 추가 매수하기 어렵습니다.
- 해결 방안: 의결권을 제한하되 배당과 시세차익 권리를 부여하는 무의결권 예탁증서(NVDR) 제도의 본격 도입 및 주요 전략 기업 외 비핵심 산업의 한도 철폐가 추진되고 있습니다.
- ② 외환 거래의 자유화 및 자금 이동 통제
- 문제점: 베트남 중앙은행(SBV)의 엄격한 외환 규제로 인해 글로벌 펀드가 동(VND)화를 달러로 즉시 환전하여 본국으로 반출하는 데 행정적 지연이 발생합니다.
- 해결 방안: 외국인 투자 전용 외화 계정(IICA)의 자금 이동 모니터링을 디지털화하고, 역외 외환 스와프 시장의 유동성을 단계적으로 개방하는 조치가 논의 중입니다.
- ③ 결제 인프라와 공시 투명성
- 문제점: 과거 거래 증거금 100% 사전 예치 의무는 비증거금 거래(Non-prefunding) 시행으로 물꼬를 텄으나, 여전히 영문 기업 공시 의무화 비율이 글로벌 스탠다드 대비 부족합니다.
- 해결 방안: KRX 차세대 거래 시스템의 안착을 통한 파생상품 및 공매도 인프라 단계적 도입, 시가총액 상위 상장사의 영문 공시 전면 의무화가 속도를 내고 있습니다.
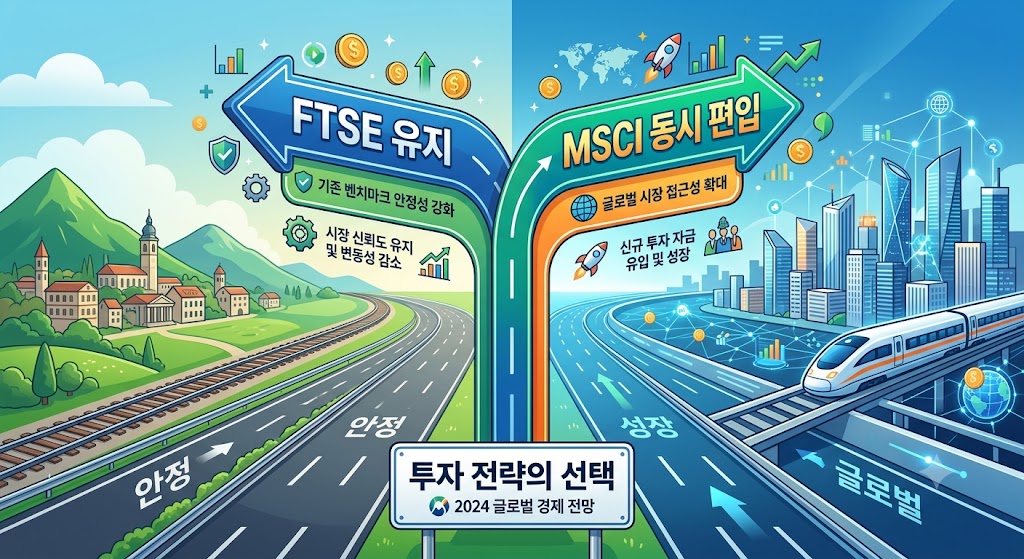
3. 향후 시장 전개 시나리오
시나리오 A: FTSE 신흥국에만 머무르는 경우 (현상 유지)
- 시장 예상: 지수의 급격한 폭발보다는, 실적 기반의 차별화 장세가 이어집니다. 외국인 패시브 자금의 폭발적인 유입은 제한되지만, 외국인 지분 한도가 비어 있는 제조업, 인프라, IT 우량주 위주로 선별적 수급이 유입됩니다.
- 투자 환경: 베트남 개인 투자자(F0)들의 신용 잔고와 내수 유동성이 지수의 단기 등락을 주도하며, 박스권 내에서 경기 사이클에 따른 순환매 전략이 유효한 시장이 됩니다.
시나리오 B: MSCI 신흥국 지수 편입까지 관철되는 경우 (완전 도약)
- 시장 예상: 베트남 증시 사상 최대의 유동성 슈퍼사이클이 열립니다. 글로벌 벤치마크 추종 자금 수십조 원이 시가총액 상위 대형주로 기계적 유입되며 지수의 밸류에이션(PER/PBR) 리레이팅이 발생합니다.
- 투자 환경: 환율 안정과 함께 거래 대금이 사상 최고치를 경신하며, 은행, 증권, 대형 인프라 독점 기업들이 지수 상승을 견인하는 구조적 대세 상승장이 완성됩니다.
FTSE 편입으로 첫 발을 뗀 베트남 증시는 신흥국의 체질을 갖추어 나가는 거대한 진통을 겪고 있습니다. 이어지는 [2부]에서는 베트남 주식시장만의 독특한 매커니즘인 '주식배당과 현금배당의 비밀', 그리고 개인 투자자가 90%를 차지하는 시장 변동성을 역이용하는 전략을 살펴봅니다.