[인도네시아 주식] 11% 초고배당과 턴어라운드! BBRI(브리은행) 완벽 분석 & ETF 비교
안녕하세요. 최근 글로벌 증시의 변동성이 커지면서 '안전한 현금흐름(배당)'과 '시세 차익'을 동시에 누릴 수 있는 숨겨진 가치주를 찾는 분들이 많아졌습니다.
오늘은 5년 내 최저점 수준의 주가로 무려 11%대의 배당수익률을 보여주고 있는 인도네시아의 핵심 국영은행, BBRI (PT Bank Rakyat Indonesia)에 대해 심층 분석해 보겠습니다.
1. BBRI의 역사와 위상: "인도네시아 경제의 척추"
BBRI는 1895년에 설립되어 120년이 넘는 역사를 자랑하는 인도네시아 자산 규모 1위의 국영 은행(BUMN)입니다.
일반적인 시중 은행과 달리 BBRI의 가장 큰 무기는 '초소액 금융(Microfinance)'과 '농촌/중소기업 대출'입니다. 인도네시아 전역에 거미줄처럼 퍼진 지점망을 통해 서민 경제를 책임지고 있으며, 인도네시아 정부가 재정 확보를 위해 이 은행의 배당금에 크게 의존하고 있을 정도로 국가 경제의 중추적인 역할을 담당합니다. 즉, '국가가 절대 망하게 두지 않는 은행'이라는 강력한 해자(Moat)를 보유하고 있습니다.
2. 주가가 바닥을 친 이유와 회복 전망 (턴어라운드)
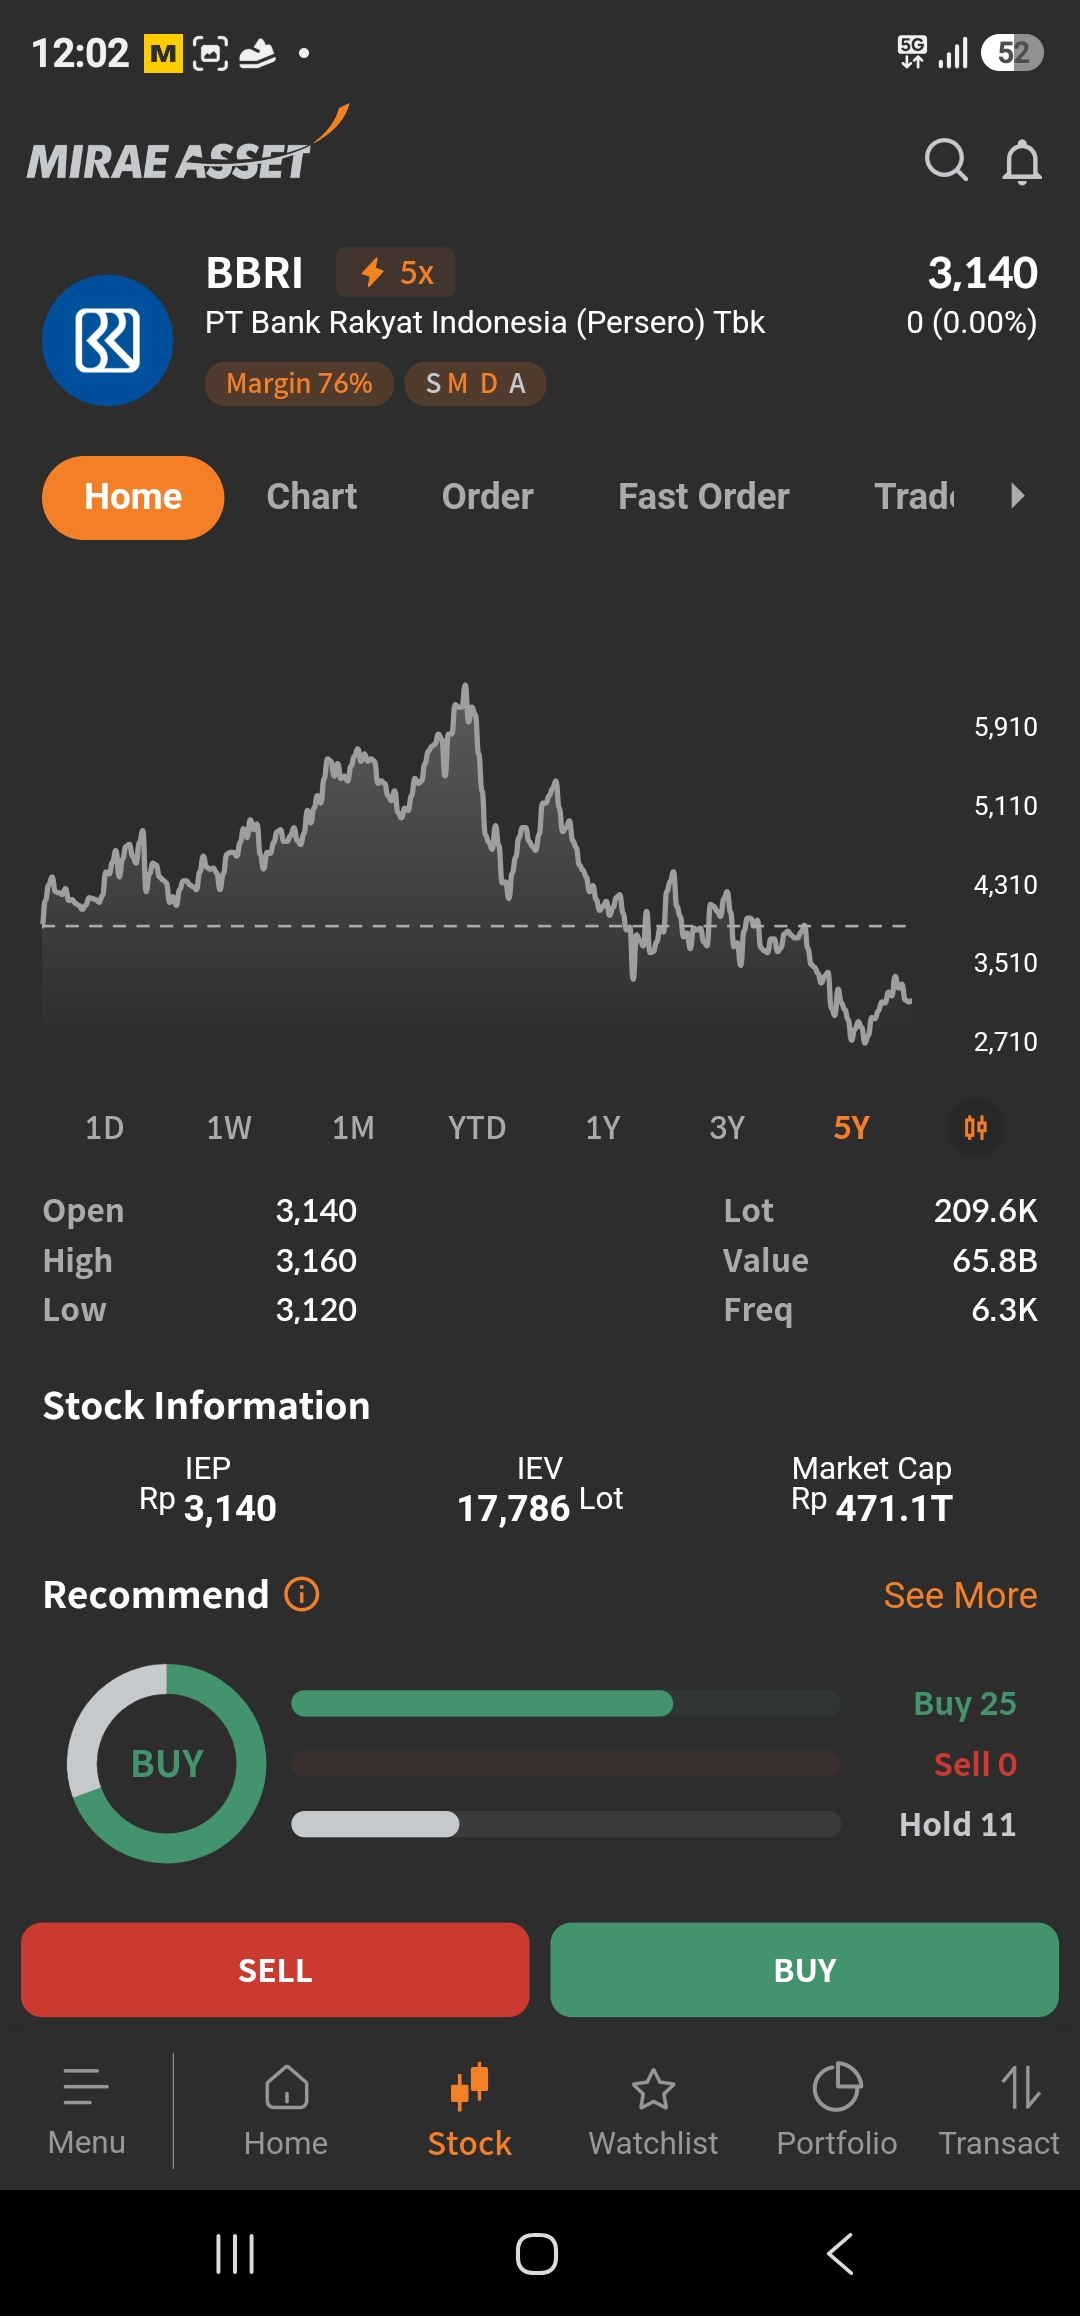
이렇게 탄탄한 1등 은행의 주가가 왜 5년 고점(약 5,910 IDR) 대비 반토막 수준인 3,140 IDR까지 밀려났을까요? 여기에는 3가지 복합적인 매크로 요인이 있습니다.
- 글로벌 고금리 장기화 & 연체율 상승: 미국 연준(Fed)의 고금리 기조와 물가 상승으로 인해 BBRI의 핵심 고객인 서민/소상공인들의 이자 상환 부담이 커졌습니다. 이로 인해 부실채권(NPL) 우려가 커지며 대손충당금을 대거 쌓아야 했습니다.
- 외국인 자금 이탈 & MSCI 이슈: 전쟁 등 지정학적 리스크와 강달러 현상으로 인해 신흥국(EM) 증시 전반에서 외국인 자금이 빠져나갔습니다. 여기에 MSCI 지수 리밸런싱 과정에서 비중이 축소되며 패시브 매도 물량이 주가를 강하게 짓눌렀습니다.
💡 회복 전망: "금리 인하는 BBRI의 최대 호재"
최근 미국과 인도네시아 중앙은행(BI)이 본격적인 '금리 인하 사이클'에 돌입했습니다. 금리가 내려가면 조달 비용이 감소하고 서민들의 이자 상환 능력이 회복되어, BBRI의 순이익은 폭발적으로 개선됩니다.
- 현재 주가: 3,140 IDR (약 273원)
- 증권사 적정가치(Fair Value): 4,029 IDR (약 350원)
- 기대 상승 여력: 현재가 대비 +28.3% 이상
즉, 현재 구간은 펀더멘털 훼손이 아닌 외부 매크로 요인으로 인한 '극단적 저평가(PER 7.7배) 구간'으로, 확실한 턴어라운드를 기대할 수 있는 바닥권입니다.
3. 압도적인 배당률: 주가 하락이 만든 11%의 마법
BBRI 투자의 가장 큰 매력은 바로 배당입니다.
- 최근 1년 주당 배당금(DPS): 약 346 IDR (한화 약 30원)
- 현재 주가: 3,140 IDR (한화 약 273원)
- 현재 주가 기준 배당수익률: 무려 11.02%
1주당 가격이 한화 300원도 안 되는 '동전주' 가격대지만(※ 인니 주식은 100주 단위인 1 Lot 단위로 거래됨, 1 Lot = 약 27,300원), 이익 창출력은 그대로인데 주가만 떨어지다 보니 시가배당률이 11% 위로 치솟는 기현상이 발생했습니다.
[전문가 인사이트: 배당 삭감 리스크는?] 일부에서는 배당 컷을 우려하지만, 인도네시아 정부의 배당 요구치가 워낙 높아 배당성향 80% 이상은 굳건히 유지될 전망입니다. 만약 올해 실적이 꺾여 내년 배당금이 20% 깎이는 최악의 시나리오가 온다 해도, 여전히 연 8.7% 이상의 고배당을 받을 수 있는 엄청난 안전 마진(Safety Margin)을 확보한 셈입니다.
4. 고배당 ETF vs BBRI 개별주 비교 분석
그렇다면 SCHD나 커버드콜 같은 유명 고배당 ETF를 사는 것과 BBRI를 사는 것은 어떤 차이가 있을까요?
| 구분 | 일반 고배당 ETF (예: SCHD) | 초고배당 ETF (예: JEPI) | BBRI (인도네시아 1등 은행) |
| 배당률 | 연 3~4% (안정적) | 연 7~9% (파생상품 활용) | 연 11% 수준 (순수 현금 창출) |
| 원금 상승(시세차익) | 시장 평균 수준 우상향 | 제한적 (상승분 포기 구조) | +28% 이상 턴어라운드 기대 |
| 장점 | 압도적인 분산 투자로 리스크 최소화 | 매월 높은 현금 흐름 창출 | 저점 매수 시 '초고배당+큰 시세차익' 동시 달성 |
| 단점 | 배당률이 상대적으로 낮음 | 장기 투자 시 원금 갉아먹기 우려 | 개별주 리스크, 환율(IDR/KRW) 변동 리스크 |
결론: ETF는 마음 편한 분산 투자를 원할 때 적합합니다. 하지만 현재의 BBRI는 단순한 배당주가 아니라, "역대급 저평가 구간에서 연 11%의 배당을 쿠션 삼아 버티면서, +30% 이상의 주가 회복 차익까지 노리는 강력한 가치 투자" 대상입니다.
5. 결론 및 투자 전략 요약
BBRI는 현재 모든 악재를 온몸으로 맞고 바닥에 엎드려 있는 거인입니다. 외국인 매도세가 진정되고 금리 인하 효과가 실적에 반영되기 시작하면, 이 가격대와 이 배당률은 다시 보기 힘들 것입니다.
포트폴리오 내에서 든든한 우량 방어주(예: BBCA)로 중심을 잡고, 여유 자금을 통해 BBRI를 모아간다면(투트랙 전략), 장기적으로 매우 훌륭한 배당 파이프라인과 자산 증식을 동시에 이루실 수 있을 것입니다.
※ 본 포스팅은 개인적인 투자 공부 및 분석 글이며, 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.